
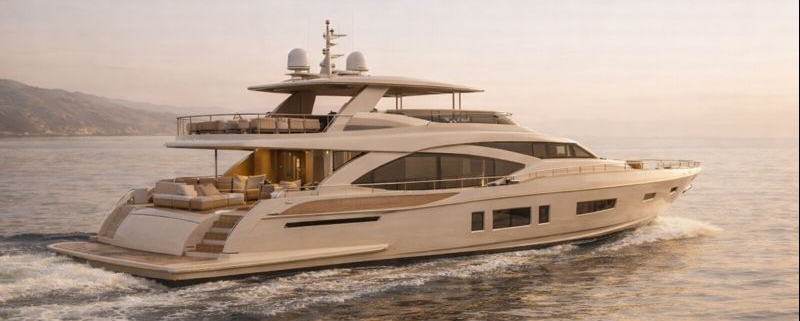
Eine europäische Geschichte über Disziplin, Mehrwertsteuer und die Grenzen, Luxus als Geschäft zu verkaufen
Auf den ersten Blick klingt die Idee absurd. Sehr vermögende Menschen kaufen Yachten im zweistelligen Millionenbereich, nutzen sie kaum und betreiben sie dann bewusst mit Verlust. Von außen wirkt das wie finanzieller Masochismus, getarnt als Luxus.
In Wirklichkeit ist es weder zufällig noch glamourös.
Für eine sehr kleine Gruppe extrem vermögender Personen, insbesondere in Europa, ist eine Yacht nicht dazu gedacht, profitabel zu sein. Sie soll vorhersehbar unprofitabel sein, auf eine Weise, die privaten Konsum in etwas verwandelt, das einem regulierten gewerblichen Betrieb gerade nahe genug kommt, um von den Steuerbehörden toleriert zu werden.
Die Yacht wird damit zu etwas Seltsamen. Sie ist weder Spielzeug noch Investition. Sie ist ein Compliance-Objekt. Ein schwimmendes Unternehmen. Ein Mechanismus, um Geld kontrolliert zu verbrennen, ständig begleitet von dem Risiko, neu eingestuft zu werden.
Diese Strategie existiert. Sie funktioniert manchmal. Und sie scheitert leise, teuer und deutlich häufiger, als ihre Befürworter zugeben.
Unvermeidbare Steuern in etwas Sichtbares verwandeln
Für vermögende Privatpersonen in Europa stellt sich selten die Frage, wie man Steuern vollständig vermeidet. Diese Option ist fast immer faktisch verschlossen. Die eigentliche Frage lautet vielmehr, in welcher Form das Geld existiert, nachdem es den eigenen Einflussbereich verlassen hat.
Eine Yacht, die als Charterbetrieb geführt wird, liefert darauf eine spezifische Antwort. Ein Teil des Geldes verschwindet nicht einfach im allgemeinen Steueraufkommen, sondern fließt in Crewgehälter, Werften, Instandhaltung, Treibstoff, Marinas, Versicherungen und Managementgesellschaften. Es entsteht reale wirtschaftliche Aktivität. Gleichzeitig entstehen Charterwochen für zahlende Gäste und, wenn alles streng kontrolliert wird, eine kleine Anzahl persönlicher Nutzungswochen, die den kommerziellen Charakter nicht dominieren dürfen.
Die Yacht kostet weiterhin Millionen. Nichts daran ist wirtschaftlich im klassischen Sinn. Was sich ändert, ist die Wahrnehmung der Ausgabe. Geld fühlt sich weniger verloren an, wenn es vorher etwas Sichtbares und Greifbares bewirkt.
Wie eine Yacht gewerbliche Glaubwürdigkeit erlangt
In Europa wird eine Yacht nicht dadurch zu einem Geschäft, dass sie einer Gesellschaft gehört. Sie wird nur dann als Geschäft akzeptiert, wenn ihr täglicher Betrieb über Jahre hinweg dieser Behauptung entspricht.
Fast immer wird die Yacht von einer eigenständigen Betriebsgesellschaft gehalten, nicht von einer Privatperson und nicht von einer gemischt genutzten Holding. Sie wird als gewerbliches Schiff registriert, nach kommerziellen Standards bemannt, entsprechend versichert und über etablierte Charterbroker zu marktüblichen Preisen angeboten. Der Kalender muss echte Verfügbarkeit zeigen. Die Charterverträge müssen real sein. Stornierungen müssen erklärbar sein.
Eigennutzung wird nur am Rand toleriert. Meist findet sie in der Nebensaison statt, wird sorgfältig dokumentiert und häufig zum vollen Charterpreis inklusive Mehrwertsteuer abgerechnet. Selbst dann darf sie zahlende Kunden nicht verdrängen. Die Yacht muss auch in Jahren bestehen, in denen der Eigentümer sichtbar an Bord ist.
Diese Disziplin ist kein Stilmittel. Sie ist die einzige Grenze zwischen gewerblicher Anerkennung und der Einstufung als private Vergnügungsyacht.
Warum Verluste kein Fehler, sondern Teil des Designs sind
Yachten sind strukturell prädestiniert dafür, Verluste zu erzeugen, die normal wirken und nicht konstruiert. Crewkosten fallen ganzjährig an. Wartung ist nicht verhandelbar. Versicherung, Klassifizierung, Prüfungen und regulatorische Anforderungen bestehen unabhängig vom Umsatz. Abschreibungen laufen gleichmäßig weiter.
Chartereinnahmen decken oft einen erheblichen Teil dieser Kosten, aber selten alle. Diese Lücke ist kein Versagen, sondern der angestrebte Zustand. Eine Yacht, die jedes Jahr moderat Verlust macht, entspricht der wirtschaftlichen Realität der Branche. Eine Yacht, die plötzlich Gewinne erzielt, wirft Fragen nach Absicht, Einstufung und zukünftiger Mehrwertsteuer auf.
In Europa werden moderate Verluste als Marktrealität akzeptiert. Absichtlich konstruierte Verluste nicht. Die Grenze dazwischen ist schmal und wird über das Verhalten hinweg beurteilt, nicht anhand einzelner Jahre.
Ringfencing und warum Verluste nicht wandern dürfen
Europäische Steuersysteme beruhen auf einer strikten Trennung rechtlicher Einheiten. Jede Gesellschaft ist ein eigenständiger Steuerpflichtiger. Verluste gehören zu der Einheit, die sie verursacht hat, und dürfen in der Regel keine Gewinne anderer Gesellschaften im Konzern ausgleichen.
Dieses sogenannte Ringfencing ist kein technisches Detail, sondern das zentrale Schutzinstrument gegen die Umwandlung von Luxusgütern in allgemeine Steuerschilde. Eine Yachtbetriebsgesellschaft darf Verluste machen, aber diese Verluste sollen dort bleiben. Sie mindern die Steuer in dieser Gesellschaft, rechtfertigen fehlende Ausschüttungen und stützen die Behauptung einer echten gewerblichen Tätigkeit. Sie sollen keine Gewinne aus Fabriken, Beratungen oder Investmentvehikeln neutralisieren, die demselben Eigentümer gehören.
Aus Sicht der Behörden ist dies der Preis der Toleranz. Man darf ein Yachtgeschäft betreiben. Man darf dabei Geld verlieren. Man darf diesen Verlust jedoch nicht nutzen, um andere steuerpflichtige Einkünfte auszuhöhlen.
Die deutsche und österreichische Perspektive
Für in Deutschland oder Österreich ansässige Eigentümer werden diese Grundsätze besonders streng angewendet. Beide Länder stehen lebensstilnahen Tätigkeiten äußerst skeptisch gegenüber und greifen schnell auf Substanz-vor-Form-Grundsätze zurück.
In der Praxis bedeutet das, dass es bei der Yachtstrategie nicht darum geht, die Einkommensteuer zu eliminieren. Es geht darum, schlimmere Folgen zu vermeiden. Typischerweise existiert eine eigenständige Yachtbetriebsgesellschaft mit professionellem Drittmanagement und Registrierung unter einer anerkannten gewerblichen Flagge wie Malta. Malta ist nicht deshalb beliebt, weil es großzügig wäre, sondern weil es berechenbar ist. Sein kommerzielles Yachtsystem ist Banken, Versicherern, Brokern und Behörden im Mittelmeerraum vertraut.
Die Verluste verbleiben in der Yachtgesellschaft. Ihr Wert liegt in Glaubwürdigkeit und Begrenzung, nicht in aggressiver Steuerverrechnung.
Alternative Flaggen und warum sie gewählt werden
Malta ist nicht die einzige Option, und die Wahl der Flagge ist selten ideologisch motiviert. Sie ist pragmatisch.
Einige Eigentümer entscheiden sich für die Cayman Islands. Cayman ist besonders bei sehr großen Yachten mit globalen Routen beliebt, da das Register erfahren, effizient und international anerkannt ist. Es bietet Flexibilität bei Crewregelungen und ist Banken und Versicherern vertraut. Cayman löst europäische Mehrwertsteuerfragen nicht von selbst, schafft aber auch keine zusätzlichen Reibungspunkte.
Andere wählen die Isle of Man, insbesondere bei finanzierter Anschaffung. Die Isle of Man gilt als konservativ, stark reguliert und tief in europäische Finanzsysteme eingebettet. Banken akzeptieren sie problemlos. Leasinggeber kennen sie. Behörden sehen sie als seriöses Register, nicht als Abkürzung.
Gemeinsam ist erfolgreichen Flaggen nicht Geheimhaltung oder Nachsicht, sondern Glaubwürdigkeit. Die schlechtesten Flaggen sind nicht die teuersten oder strengsten, sondern jene, die wie Abkürzungen wirken.
Mehrwertsteuer: die eigentliche Bruchlinie in Europa
In Europa scheitern Yachtstrukturen selten an der Einkommensteuer. Sie scheitern an der Mehrwertsteuer.
Eine als gewerblich eingestufte Charteryacht kann Mehrwertsteuer auf Anschaffung und Betrieb steuern oder begrenzen. Eine als private Vergnügungsyacht eingestufte Yacht kann das nicht.
Wird diese Linie überschritten, sind die Folgen oft rückwirkend und drastisch. Mehrwertsteuer auf den Kaufpreis kann Jahre später fällig werden. Vorsteuerabzüge auf Treibstoff, Umbauten und Dienstleistungen können rückabgewickelt werden. Zinsen laufen im Hintergrund weiter, bis die Beträge nicht mehr ignorierbar sind.
Die meisten Fälle beginnen nicht mit Täuschung, sondern mit Bequemlichkeit. Der Eigentümer nutzt die Yacht in der Hochsaison. Charterverfügbarkeit schrumpft. Wartungszeiträume häufen sich. Irgendwann passt die operative Realität nicht mehr zur erklärten Absicht. Ab diesem Punkt schützt Papier nicht mehr.
Finanzierung und die stille Macht der Banken
Viele Yachten sind zumindest teilweise finanziert. Damit treten Banken und Leasinggeber auf den Plan, die häufig strenger sind als Steuerbehörden. Kreditverträge können Eigennutzung begrenzen, Mindestcharterbemühungen verlangen oder professionelles Management vorschreiben. Versicherer fordern ebenfalls Klarheit über wirtschaftlich Berechtigte und operative Absicht.
In schwierigen Jahren handeln Banken schneller als Behörden. Strukturen, die rechtlich vertretbar, aber praktisch angespannt sind, brechen oft unter Finanzierungsdruck zusammen, lange bevor eine steuerliche Neubewertung erfolgt.
Abschreibung, Wiederverkauf und der lange Schatten heutiger Entscheidungen
Verluste und Abschreibungen wirken unmittelbar. Der Verkauf scheint weit entfernt. In Wirklichkeit sind beide untrennbar verbunden.
In Europa begleitet die Mehrwertsteuerhistorie einer Yacht sie in den Wiederverkauf. Käufer meiden Schiffe mit aggressiver oder ungeklärter Vergangenheit. Preise werden gedrückt. Transaktionen verkomplizieren sich. Eigentümer, die glauben, man könne „das später klären“, stellen fest, dass später weniger Optionen bietet als erwartet.
Verluste sind nicht kostenlos. Sie gestalten die Zukunft.
Die menschliche Dimension: Crew, Kultur und Erschöpfung
Compliance existiert nicht in Verträgen, sondern im Alltag. Logbücher, Gästelisten und interne Kommunikation werden zu Beweismitteln. Eine Crew, die die Yacht als „Boot des Chefs“ versteht, untergräbt die gewerbliche Glaubwürdigkeit unabhängig von der Struktur. Eine Crew, die den Eigentümer wie einen Kunden behandelt, schützt die Struktur leise und kontinuierlich.
Diese Disziplin ist anstrengend. Spontane Törns zu vermeiden, die Hochsaison zu meiden und Fremde auf dem vermeintlich eigenen Schiff zu sehen, zermürbt selbst disziplinierte Eigentümer. Viele Strukturen scheitern nicht an der Rechtslage, sondern daran, dass der Eigentümer irgendwann aufhört, die Rolle zu spielen, die die Struktur verlangt.
Anonymität und moderne Durchsetzung
Anonyme Eigentumsstrukturen verbergen Informationen vor der Öffentlichkeit, nicht vor Banken, Versicherern, Registern oder Steuerbehörden. Moderne Durchsetzung konzentriert sich auf Kontrolle und Nutzen, nicht auf Namen in Dokumenten.
Auch die Vorstellung, permanentes Reisen beseitige Steuerpflichten, ist weitgehend illusorisch. Die meisten Personen im HNWI Bereich gelten unter „Mittelpunkt der Lebensinteressen“-Tests weiterhin irgendwo als steueransässig. Für global mobile Eigentümer sind konservative, kohärente Strukturen oft erfolgreicher als kreative, weil weniger Behörden glauben, zuständig zu sein.
Die Flagge ist nicht die Strategie
Die Flagge einer Yacht ist wichtig, aber sie ist nicht die Strategie. Sie regelt Charterfähigkeit, Crewrecht, Inspektionen und regulatorische Glaubwürdigkeit. Sie kann Eigennutzung nicht in Geschäftsnutzung verwandeln. Sie kann keine Struktur retten, deren Verhalten ihren Papieren widerspricht.
Flagge, Eigentum und steuerliche Ansässigkeit sind getrennte Ebenen. Sie zu vermischen ist einer der schnellsten Wege, eine ansonsten tragfähige Konstruktion zu zerstören.
Warum es trotzdem gemacht wird
Warum hält sich diese Strategie trotz aller Bürokratie, Einschränkungen und Risiken? Weil für eine kleine Gruppe sehr vermögender Menschen die Alternative emotional schwerer wiegt.
Einen hohen Steuerbetrag ohne bleibenden Gegenwert zu zahlen, fühlt sich schmerzhafter an, als ein schwimmendes Unternehmen zu subventionieren, das gelegentlich eine perfekte Woche auf See ermöglicht.
Es geht nicht darum, das System zu schlagen. Es geht darum, zu wählen, in welchem System man leben will.
Das ehrliche Ende
Yachten sparen Reichen kein Geld, weil sie schwimmen. Sie reduzieren Kosten manchmal, weil sie mit fast unnatürlicher Disziplin strukturiert, betrieben, finanziert, bemannt und genutzt werden. Selbst dann bleiben sie teuer.
Der eigentliche Unterschied liegt nicht darin, ob die Yacht Geld kostet, sondern wohin dieses Geld fließt. Ein Teil verschwindet in Steuern. Ein Teil wird zu Arbeitsplätzen, Dienstleistungen und Momenten, die sich weniger willkürlich anfühlen.
Wie wir es gerne formulieren: „Die Yacht muss kein Geld verdienen. Sie muss nur auf eine Weise Geld verlieren, die die Behörden bereit sind zu akzeptieren.“
Dieser Satz erklärt sowohl, warum diese Strategie existiert, als auch warum so viele sie stillschweigend wieder aufgeben.
Interessiert eine solche Strategie aufzusetzen? Hier geht es zum Beratungsgespräch.
